Reporte Mensual de Colocación de Crédito y Tasas Activas — agosto 2026
Lo que necesitas saber
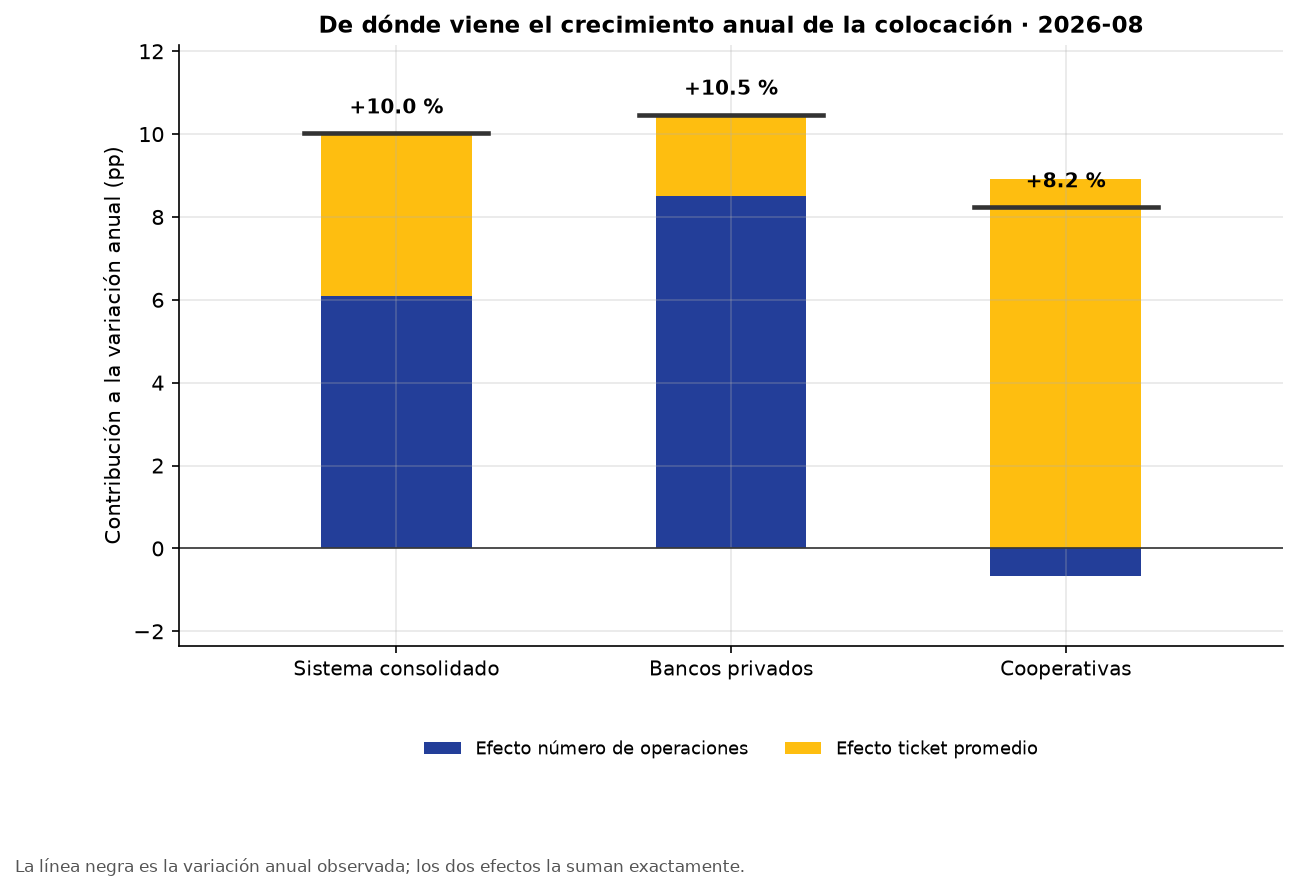
Las colocaciones del sistema financiero a agosto de 2026 mostraron una desaceleración frente a meses anteriores. No obstante, en acumulada siguen mostrando una tendencia creciente, consistente con un entorno económico estable y de crecimiento moderado. La desaceleración de la economía en el segundo trimestre del año va a poner presión sobre la colocación, y también es necesario considerar el impacto del fenómeno de El Niño. Ya hay inundaciones en algunas provincias de la Costa y su efecto sobre la demanda de crédito es incierto. Este crecimiento se debe principalmente al crédito productivo. El crédito de consumo muestra un ritmo de crecimiento más moderado, pero este mes su tasa de crecimiento superó el 10% debido al ingreso a clases en la Sierra. El microcrédito de acumulación ampliada y los créditos inmobiliarios siguen registrando tasas de crecimiento interanuales elevadas. Este mes, el crecimiento en la colocación se explica principalmente por el aumento en el número de operaciones, que otra vez puede estar asociado a la coyuntura del regreso a clases en la Sierra. Hay que seguir monitoreando la evolución, ya que en meses anteriores el motor del crecimiento era el aumento del ticket promedio, lo que alertaba sobre un posible sobreendeudamiento de la población.
En cuanto a las tasas de interés activas, salvo en créditos de consumo, todos los tipos de crédito siguen presentando tasas menores que hace un año. En el consumo, prácticamente no hay diferencias respecto de junio de 2025. Las tasas de interés muestran, en general, tendencias planas a lo largo de los distintos plazos de colocación, lo cual es consistente con un entorno de tasas estables. No se observan señales que sugieran un incremento de las tasas en el corto plazo.
1. Colocación total del sistema financiero
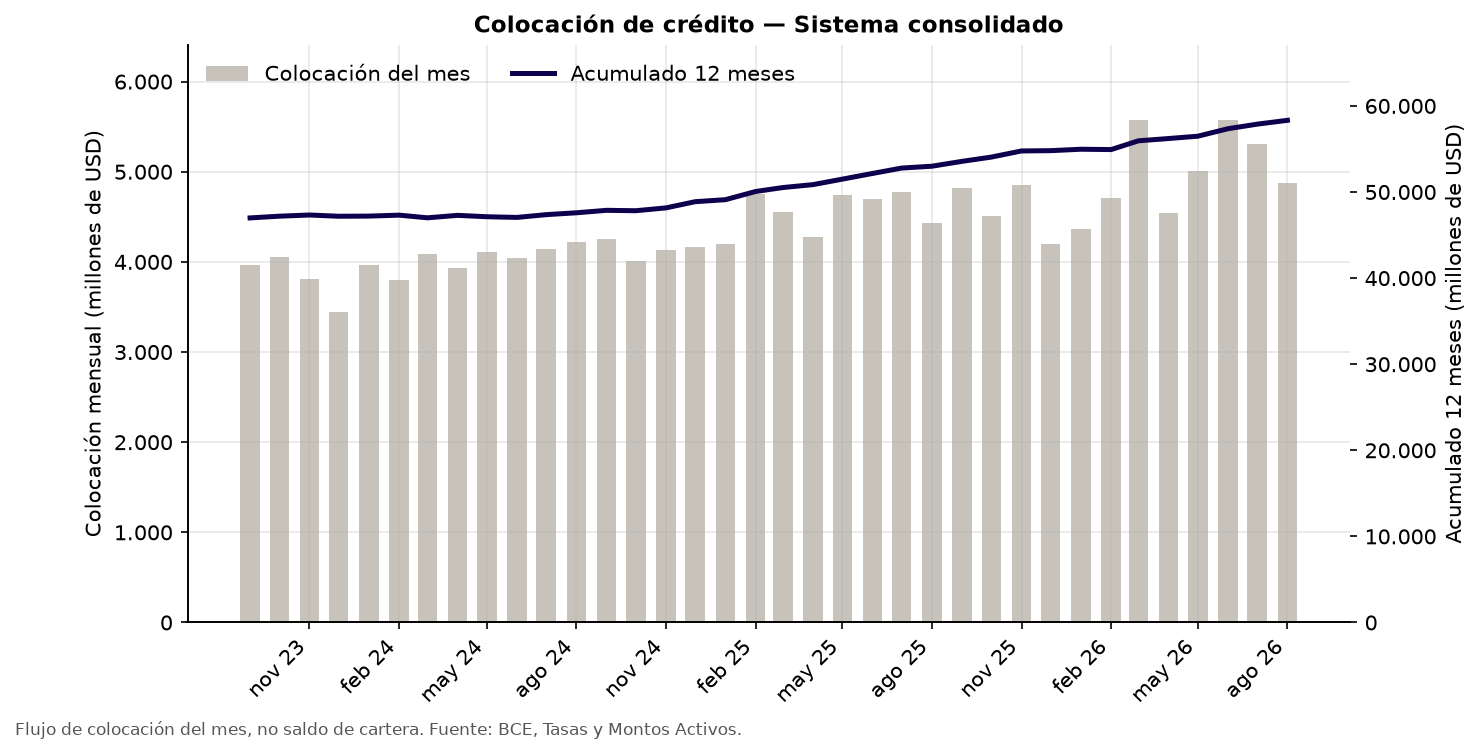
La colocación mensual del sistema financiero alcanzó USD 4,880.8 millones en agosto de 2026 (Gráfico 1). La colocación corresponde al flujo de crédito nuevo y a las renovaciones, por lo que no equivale directamente al cambio en el saldo de cartera. El monto colocado decreció 8.0% respecto del mes anterior, aunque fue 10.0% superior al de un año antes y se ubicó en el percentil 98 de la serie histórica desde enero de 2008. La colocación acumulada de doce meses llegó a USD 58,327.8 millones, mientras que la colocación acumulada en lo que va del año alcanzó USD 39,954.9 millones y superó en 9.7% el registrado en el mismo período del año anterior.
El crecimiento anual de la colocación se debió principalmente a un mayor número de operaciones, lo que revirtió la tendencia de los últimos meses. Se registraron 1,158,494 operaciones y el ticket promedio, que expresa el monto medio por operación, fue de USD 4,213; el aumento de las operaciones aportó 6.09 puntos porcentuales (p.p.) al crecimiento anual, frente a 3.92 p.p. asociados al ticket (Gráfico 5). Hay que validar si esto no es un efecto estacional de agosto producto del ingreso a clases en la región Sierra.
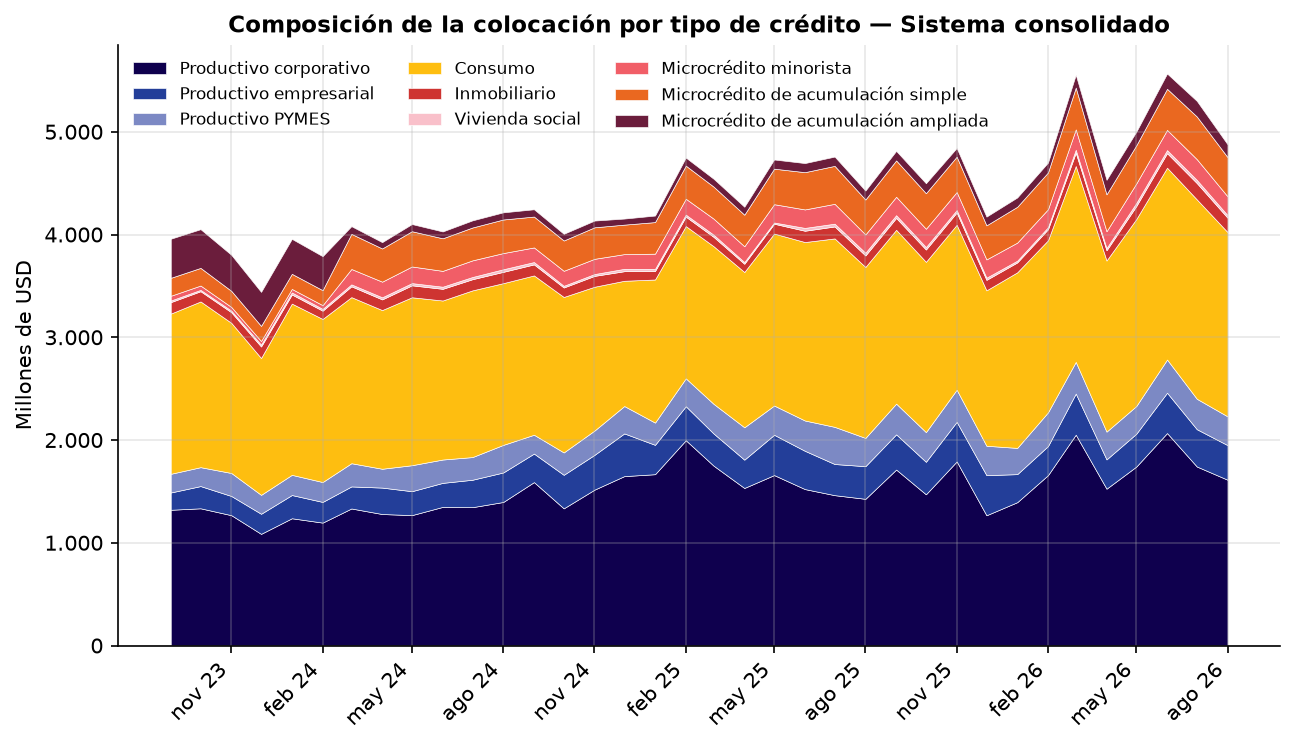
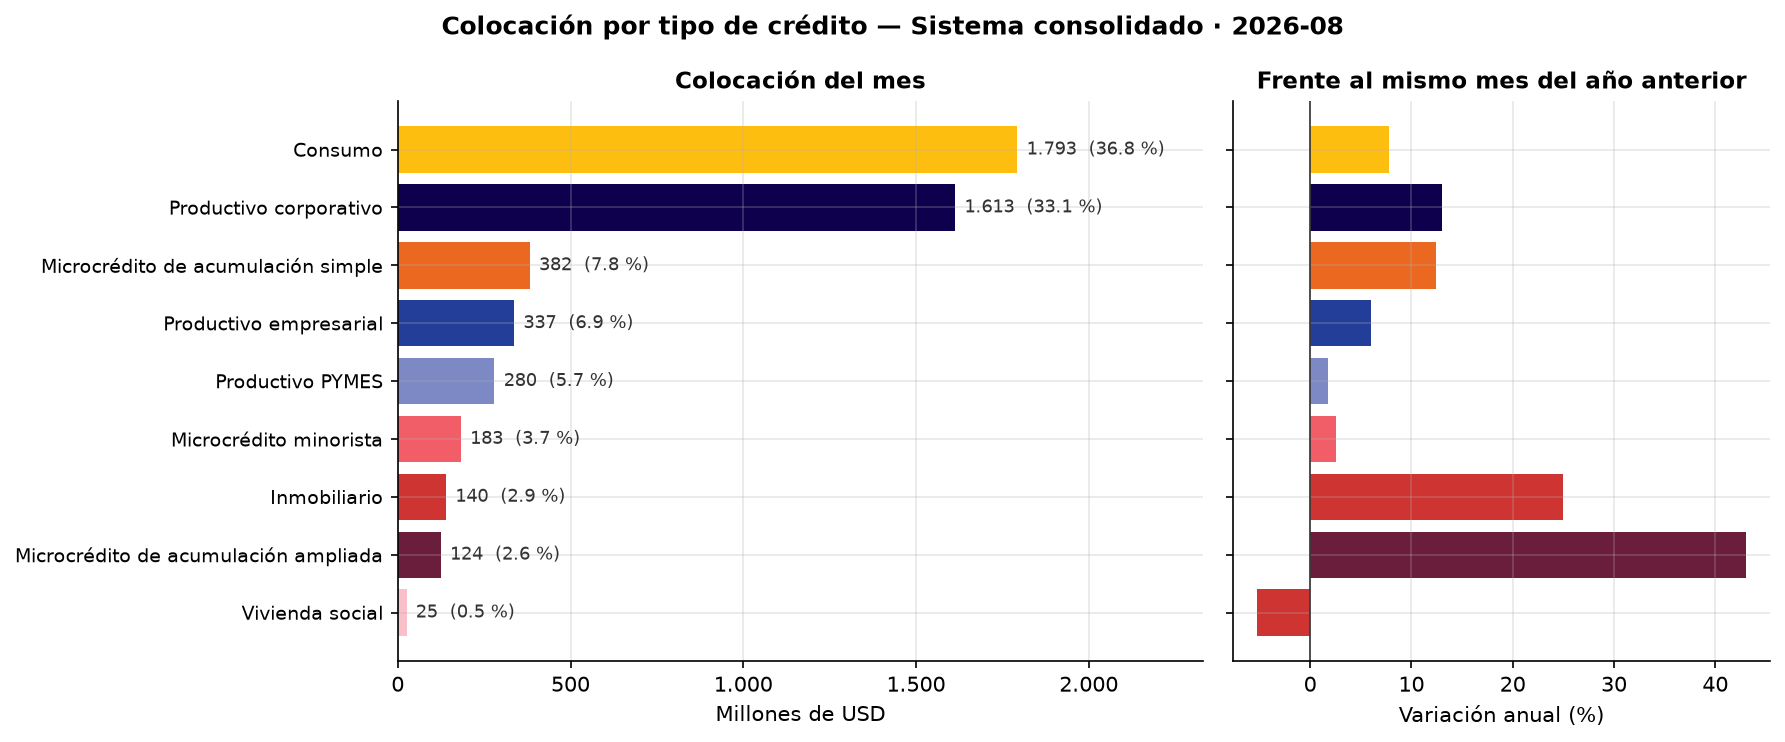
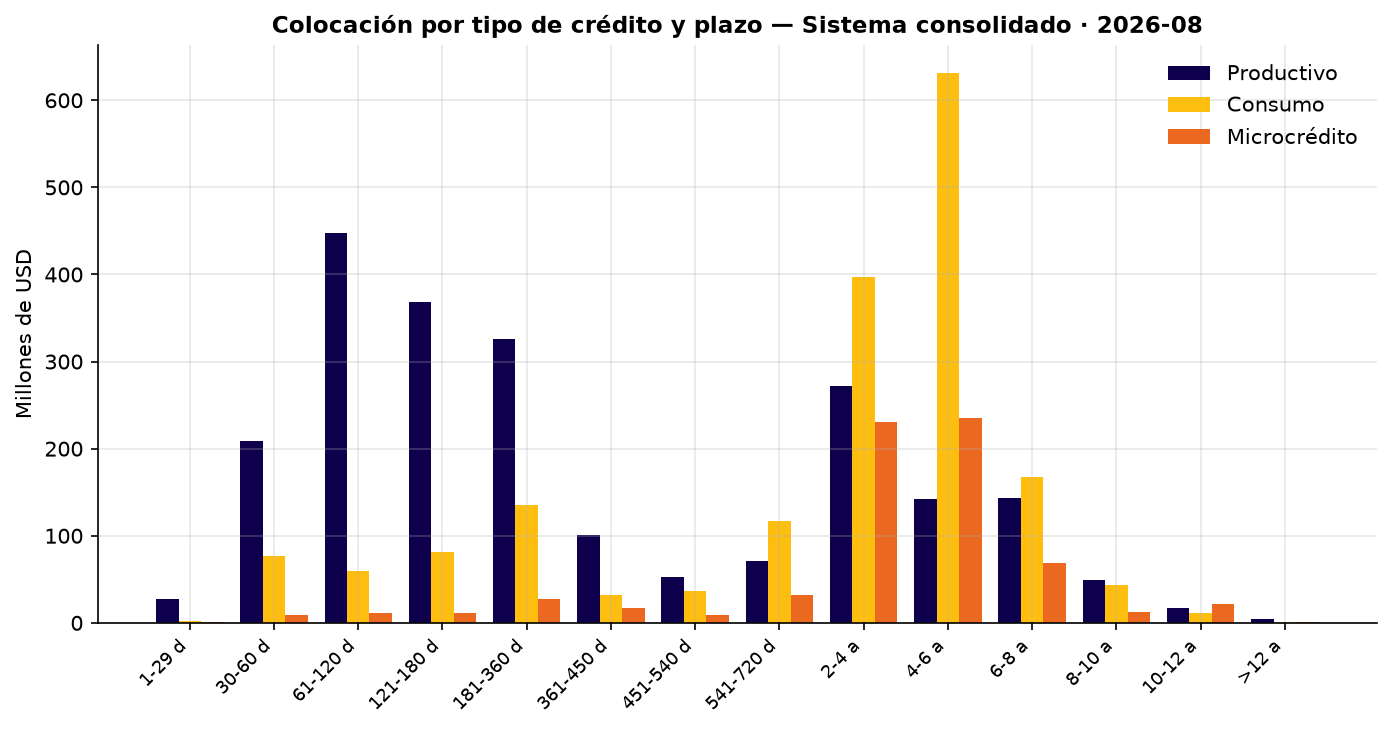
Consumo y productivo corporativo concentraron la mayor parte de la colocación del mes. Estos segmentos colocaron USD 1,793.3 millones y USD 1,613.3 millones, con participaciones de 36.8% y 33.1%, respectivamente (Gráfico 2). El desglose por segmentos muestra que el microcrédito de acumulación ampliada y el inmobiliario registraron crecimientos anuales de 43.0% y 25.0%, mientras que los créditos de vivienda social fueron el único segmento con una contracción anual de 5.2% (Gráfico 3). Los plazos de colocación mantuvieron diferencias entre los bloques de crédito. En productivo, los tramos de 61 a 120 días y de 121 a 180 días reunieron 20.1% y 16.5%, mientras que consumo y microcrédito se concentraron entre dos y seis años, con participaciones entre 22.1% y 35.2% (Gráfico 4).
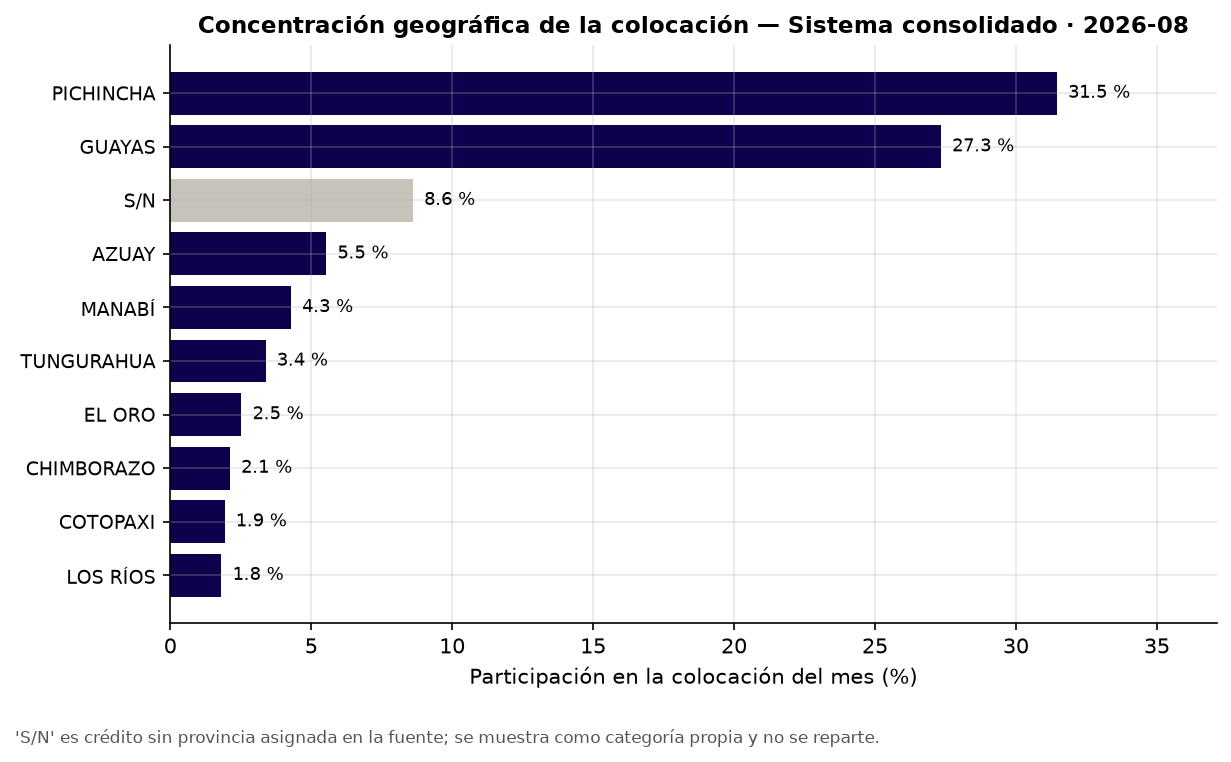
La colocación no muestra niveles altos de concentración. De un total de 371 entidades financieras, las tres de mayor colocación concentraron el 37.7% del total. El índice Herfindahl-Hirschman (HHI) alcanzó 783, lo cual es consistente con una concentración baja en la colocación de crédito. Por segmento, vivienda social concentró el 76.7% de su colocación entre las tres mayores entidades, frente al 22.1% en microcrédito minorista, una brecha que apunta a estructuras de oferta diferenciadas según el tipo de crédito atendido en el mes. En la distribución provincial, Pichincha y Guayas concentraron 31.5% y 27.3% del monto total colocado en el mes, seguidas por operaciones sin identificación geográfica con 8.6%, Azuay con 5.5% y Manabí con 4.3% (Gráfico 6).
| Tipo de crédito | Colocación (millones USD) | Participación | Variación anual |
|---|---|---|---|
| Consumo | 1,793.3 | 36.8% | +7.8% |
| Productivo corporativo | 1,613.3 | 33.1% | +13.0% |
| Microcrédito de acumulación simple | 381.9 | 7.8% | +12.4% |
| Productivo empresarial | 336.7 | 6.9% | +6.0% |
| Productivo PYMES | 279.9 | 5.7% | +1.8% |
| Microcrédito minorista | 182.6 | 3.7% | +2.6% |
| Inmobiliario | 139.7 | 2.9% | +25.0% |
| Microcrédito de acumulación ampliada | 124.4 | 2.6% | +43.0% |
| Vivienda social | 25.3 | 0.5% | -5.2% |
Suscríbete para seguir leyendo